财务独立(财务独立核算单位)
深化审计的独立特性严格遵循审计公平、公正的原则,体现其对财务的监督性,进而确保财务运行机制的合理性,因此必须保障审计具备独立的特性,为其提供运行环境。首先利用国家的规章制度为背景,构建特定审计环境,提高审计部门的权威性,保障其可有效参与到财务活动的各个方面,同时通过构建审计制度,保障财务运行时刻处于监督环境中;其次维护审计环境,针对企业财务,实行大范围的审计管理,重点规划财务运行的薄弱环节,实行审计控制,避免其受外界环境影响,转化为财务风险,由此促使企业内部对审计形成正确的认识,既可以保障审计工作的有序进行,又可以为审计营造独立、权威的环境;最后制定审计计划,企业根据自身财务运行的状态,利用审计计划,规划财务因素,重点排除财务风险,确保财务运行处于正常、合理的状态。
什么样的薪酬能给员工过上体面的生活?
《梅奥的本质》:“梅奥的顶层设计,是基于“梅奥诊所与医生之间什么样的关系才是合理的”进行思考的。这是企业组织的核心原则。”
“梅奥兄弟坚信:除了维持员工自身及其合伙人能够体面生活和经济安全的资金外,多余资金应通过“提供更好的医疗服务”的方式回馈社会。”
什么样的薪酬是能给员工体面的生活和经济安全?
根据马斯洛需求理论,人们的需求分为基本生理需求、安全感需求、归属感与认同感需求、地位与尊重的需求、自我实现的需求。
这体面的薪酬起码要远高于基本生理需求、及安全感需求。
按照我们之前财务自由的体系计算来看,体面生活起码包括财务安全、财务活力、财务独立三个状态。
而从梅奥兄弟的观点来看,把员工利益也是放在患者利益之后,最后才是企业利益。
以全国平均来看,让三口之家过上体面生活,只有一个人上班的话,工资估计得3W一个月。
如果我要去梅奥诊所工作,最低税后每月要给到4.87W人民币才可以过上体面的生活啊。
大多时候,我们听到的是股东利益最大化,用最少的成本聘请到最好的员工。
而员工就会时刻会想到“我与这家公司有什么关系?”
很多公司也都认为,是他在为员工发工资,而不能认识到员工在努力用青春年华给公司赚钱。
梅奥诊所为每一位员工提供了体面的生活,而员工也都在爱护着梅奥。梅奥诊所的一位物业总部经理,卢切西感慨的说“梅奥诊所的传统和梅奥兄弟一直激励着我们。我们都想成为这个团队的一员,把最好的工作和服务提供给患者。”
所以,要让企业成为员工生活的保障、心灵的归宿,做人的尊严,员工才愿意与企业患难与共。
#2022年读50本书# #第四十八本书《梅奥的本质》读书笔记#
千万不要再买进项发票回来了,
年底缺票怎么解决呢?
首先你把自己的业务模块进行合理的拆分,例如把采购部门独立出去,去洼地成立一家核定征收的供应链公司。
用供应链公司进行采购,然后让供应链公司把货物再卖给你的主体公司。
你是不是在纳闷为什么要这样绕一圈?
因为供应链公司是核定征收,是不用进项发票的,而且还可以开专票给到你的主体公司进行抵扣,这样一来就能够合理合法的解决了缺进项发票的问题。
老板不是财务,但一定要懂财税。
下方《老板财税管控方案》中,有节税的案例,有合理节税的方法,并且附带企业财税管控方案!
包括账体系、税体系、钱体系、策体系、成本体系、风险管控体系、预算体系、财务战略体系等等!
如果你能学会其中一种,你会发现省100万比赚100万轻松。
老板财务管控方案
日本大叔靠省钱存一个亿养老:“我见过的聪明人,都很抠门”。当下社会中,流行一种越来越火的生活理念,叫做“FIRE运动”。FIRE,即Financial Independence and Retiring Early的缩写,意思是“财务独立,提早退休”。
那么,收入有限的年轻人,该如何实现财务独立,提早退休的梦想呢?日本一个大叔的做法,给了很多人启发。
日本大叔坂口一真,现年51岁。从前在日本普通公司上班,作为普通员工的他,6年前就辞职退休了。
因为,他已经存够了1亿日元(约人民币610万),在神奈川也有结完贷款的房子,这些资产,已经足够他不用上班也可以安稳过完下半生。
从公司退休后的坂口一真,现在不是去做志愿者,就是经常来一出想走就走的旅行,日子过得非常惬意。网友们羡慕之余,都觉得他的工资一定非常高,才能存下这么多钱。
但其实,身为公司普通员工的他,年收入在日本男性薪酬水平里算是偏低水平的。但是他目前的存款额与个人资产,却属于中游向上的水平。
那么,这个普通的日本人究竟是如何攒下这些财产的呢?
原来,坂口一真的理财策略只有一个,那就是“省”。
采访中大家发现,这个日本人是真能省——一件短袖已经穿了十几年,破了都还没有扔掉继续穿,屋子里的家具看起来又旧又老,却只要没坏就一直用着。
去超市购物,也只买自己一人份可以吃完的食物,绝不买吃不完扔掉。
日常生活中,什么事情和什么地方能省钱就去做什么事情,去什么地方。对自己在消费方面进行严格的限制和自律,绝不浪费超过预算之外的钱。
就这样节省而勤俭地过了六年,坂口一真不仅买了房子还完了贷款,更积累下了一笔不小的财富,进而摆脱了日复一日的上班族生活,过上了自由自足的日子。
聪明人的抠门在于力行节俭与自我规划
日本大叔这样的生活和规划,着实给人以启发。
因为人生前半段的努力与自我规划,使得自己后半生完全得到解脱,这种规划理念和执行力,非常值得赞许和称道。
可能有人会说:太抠门的生活还有质量感和体验感可言吗?青春正当时的我们为什么要过这种紧紧巴巴的可怜日子,好东西和好的体验与感受,还是应该在年轻的时候就去经历,一切等到老了才去过,人生会不会有一种被打折的感觉?
客观而言,这种质疑也有道理。
人们年轻的时候,的确应该多经历多体会,才会真切知道这个世界到底是什么样的。读万卷书行万里路,多一些人生体悟总不会有错。
但是,我们在这里要讨论的重点不在于大叔厉行节俭的生活方式和选择,而在于提醒已经严重陷入重度无序消费生活的人们。
需求无度,不仅会挥霍和浪费掉自己有限的财富和精力,更会导致人陷入对物质的过度痴迷而无法自拔,进而扭曲自己的人生,被永远捆绑在消费主义陷阱里。
而消费,永远都有新鲜玩意来诱惑我们,挡不住诱惑无节制消费的人生,是被他人和外界牵着鼻子走的可怜人,也是金钱与物质的奴隶。
当下,很多年轻人一方面抱怨工作难做,工资不涨;另一方面却将有限的时间和钱消耗在毫无长远规划与建设的事情和物质上,月初一发工资就将每张卡刷爆,买买买;月底穷困无比的时候就开始四处借贷度日。
恶性循环之下,没有任何财富结余,一旦遇到生活风险,如新冠疫情、意外疾病、家庭额外支出就陷入绝境而无法自救。
从这种只顾眼前而不对未来做长远规划的生活方式和眼界出发,自然看不惯也不会赞成坂口一真这种省到家的,近乎抠门的生活方式了。
更深层次而言,还是人太年轻沉不住气,忍不住花花世界对自己的各种诱惑而已。
无论哪一种情况,我们都无法去苛责或强求。
只是说,如果发现自己正在陷入消费陷阱,每年总是买一些无关紧要的东西,占用了自己大部分资金,那么就赶紧收手,从长远角度去规划和计划自己的生活以及消费。
总是寅吃卯粮,不穷才怪!而穷了之后自然气短,只能选择老老实实上班打工。人生循环如是,当然毫无其他出路了!
所以,虽然日本大叔那种抠门省钱方式你学不来,但至少要学到他默默攒钱,规划未来的思路与心态。更要在有这种思路之后,有的放矢地坚持执行下去,摆脱人生既定轨道,活出真正的自己,才算八字有那么一撇。
如果没有房价的问题,90后早就实现财务独立了。
《塔木德》第三步:财务决策
也就是明确你在财富投资上的目标。
亨利·基辛格说:
“如果你不知道要去哪里,那么你走哪一条路也无法抵达。”
财务目标可以分为财务安全、财务活力、财务独立、财务自由和财务绝对自由5个等级,依据这5个等级,我们可以制定相应的财务目标。
财务安全是即便一年内没有工资收入,也能有钱支付各种日常基本开支;
而最高等级的财务自由则是实现梦想需要花多少钱。
制定目标时我们需要知道两点:
你现在在哪里,你要如何努力前行。
包括你当下的收入是多少、你决定要储蓄多大比例的收入、你预期自己的投资收益率会有多高等等。
《塔木德》第四步:资产配置
有了目标,就开始考虑怎么把手里的牌打好,也就是资产配置。
资产配置的核心要素只有两条:
资产分散和时间分散。
也就是说,不要把鸡蛋放到同一个篮子里,而且不要同一时间、一次性把所有鸡蛋全都装进同一个篮子里。
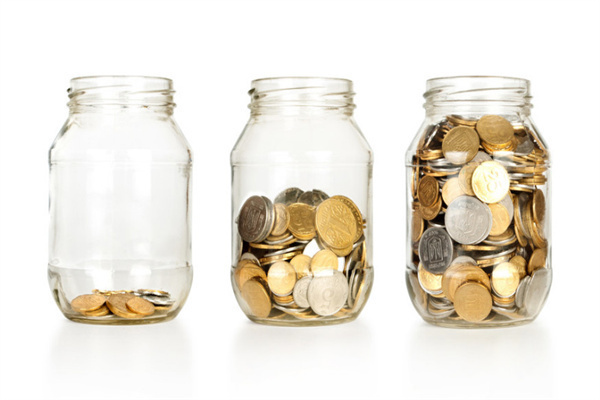
如果钱是一缸水,我们至少需要三个水桶。
一是安全水桶,用来投资货币基金或者债券之类的固定收益理财产品;
二是风险水桶,用来增加收入,因为要追求较高的收益,所以需要冒一些风险;
三是梦想水桶,拿出自己能够承担的一小部分钱追逐梦想,而不是想着有了多少钱之后再去做。
一旦有笔意外之财,你也可以把它放到梦想水桶中。
《塔木德》第五步:创造一个终身收入计划
也就是有一个产品,可以让你一直赚到钱,比如说年金。
你不必担心资产缩水,到了一定的时间,按月领取即可。
桥水基金创始人瑞·达利欧提供了一个创造终身收入的基金组合:
30%用于指数基金,15%用于中期国债,40%用于长期国债,7.5%用于黄金、7.5%用于大宗商品。
《塔木德》第六步:向大师学习
先后采访了50位世界顶级金融专家,发现这些专家在投资方面有四个共同点:
第一是长期投资。
利用复利,投资越久,收益越多。
长期成功的秘诀是不要轻举妄动,不懂规则,就不加入比赛。
第二是分散投资。
将资本分散到三个水桶,配置不同资产。
第三是被动投资。
不要幻想逆向操作,不要试图战胜市场,选择指数基金,而非主动管理型基金,获得相对稳定的收益即可。
第四是永不停歇。
也就是坚持的重要性。
如果期望一夜暴富或者三五年赚回几百万、几千万,那么投资理财并不是最适合你的方法。
《塔木德》第七步:如何花钱才能更快乐
钱的良性循环,包括从创造到积累、再到使用、再创造的过程,不会花钱,也就很难赚钱。
作者认为:
快乐花钱可以集中在三方面:
一是把钱花在更美好的生活体验上,比如旅行、学习新技能;
二是花钱买时间,把最不喜欢做的劳动外包出去,你就获得了宝贵的时间;
三是投资于别人,通过给予,获得快乐。
在《塔木德》里,有一条法则被犹太人称为——永恒的法则,那就是22∶78法则。
自然界中,氮与氧的比例是22∶78;
人体中,水与其他成分的重量之比是22∶78;
整个社会中,富裕阶层与普通人的数量比例是22∶78;
而他们所占有的财富之比是78∶22。
所以犹太人经商奉行一句谚语:
名贵的商品都是给财主们准备的。
说白了就是,钱在有钱人手里,所以做生意最好是去赚有钱人的钱。
同样的职业,天壤之别的收入,根源就在于我们服务的客户,是富人还是普通人~
你所在的区域是“高价值区”,抑或是“低价值区”。
想成为什么样的人,首先就要向这样的人靠近,
占位比努力重要,
进入那条,精英林立,黄金遍地的“22%”的高速路,
你才能更快的积累财富,阶层跃迁。
这些都来源于《塔木德》,也是富人的思维方式。
还有很多犹太人的智慧都被列入了《塔木德》中。这本书借了一个非常有趣的犹太人的故事,反映了致富和生活的哲理,是当代职场人、创业者还有学生的福音。
犹太人这么聪明,与《塔木德》有离不开的干系。《塔木德》里汇聚了2000名犹太智者的结晶,通过一个个有趣的故事将他们的成功经验娓娓道来,里面的一个经商思维或许就可以让你脱贫致富。
比如其中让我印象最深的一节内容,是犹太商人给年轻人的一个忠告:靠体力赚钱只能解决温饱,绝不能赚到大钱,更不可能发家致富。
你的孩子若从小看《塔木德》长大,自然形成犹太人的富人思维,面对世界没有克服不了的难题,真正赢在起跑线上。
贫穷落魄时,《塔木德》里不经意的一个赚钱理念,也许就是你逆袭的利器,使你成功绝地反击。
学学犹太人,掏出一碗面钱,武装一下赚钱的大脑,有了富人思维,数不尽的金钱会鼓胀你的钱包,下一个富翁就是你。
【财富自由DAY313】财务自由的第三个层次就是财务独立。就是在财务活力的基础之上,根据人类需求原理,财富到达这个位置,你也可能有更加卓越的品质需求。
比如,你想再买一套房子,或者一辆车子,一些其他的奢侈品或者个性项目。那么你要做的是,把它们费用按照分期付款的方式,折算到每个月当中去。
比如计划买辆车,你可以把它做成36期或者60期来计算,比如一辆奔驰S,大约100W,如按5年算就是60期,每月就是1.67W,大概就是这个意思。
比如我的计划是,大概未来每10年会换一辆车,大概价格是100W左右,那么算下来就是每月分摊8333元。
而固定资产一般就是按照10年到30年来分期计算了。
这样子你可以得到一个你的财务独立费用。再加上前面财务活力的费用,其实拥有一个这样的生活,已经是比较让人愉悦的了。
而第四阶段的财务自由,及第五阶段的绝对财富自由,也是这个意思,你可能有更高的追求,那是关于满足爱,成长,成就,风险的需求了,比如游艇、豪宅、环球旅行,比如爱心捐助,慈善等等。方法也是如财务独立方式折算到月。
由此,你大概对财务自由可能有个简单的了解。但如何来构建这个财务体系,可能还是云里来雾里去的,我们明天结合例子接着聊。
#开心自由每一天#
冷暖自知,鹭港共处,财务独立,与时共进,和同样射手座的你握个手